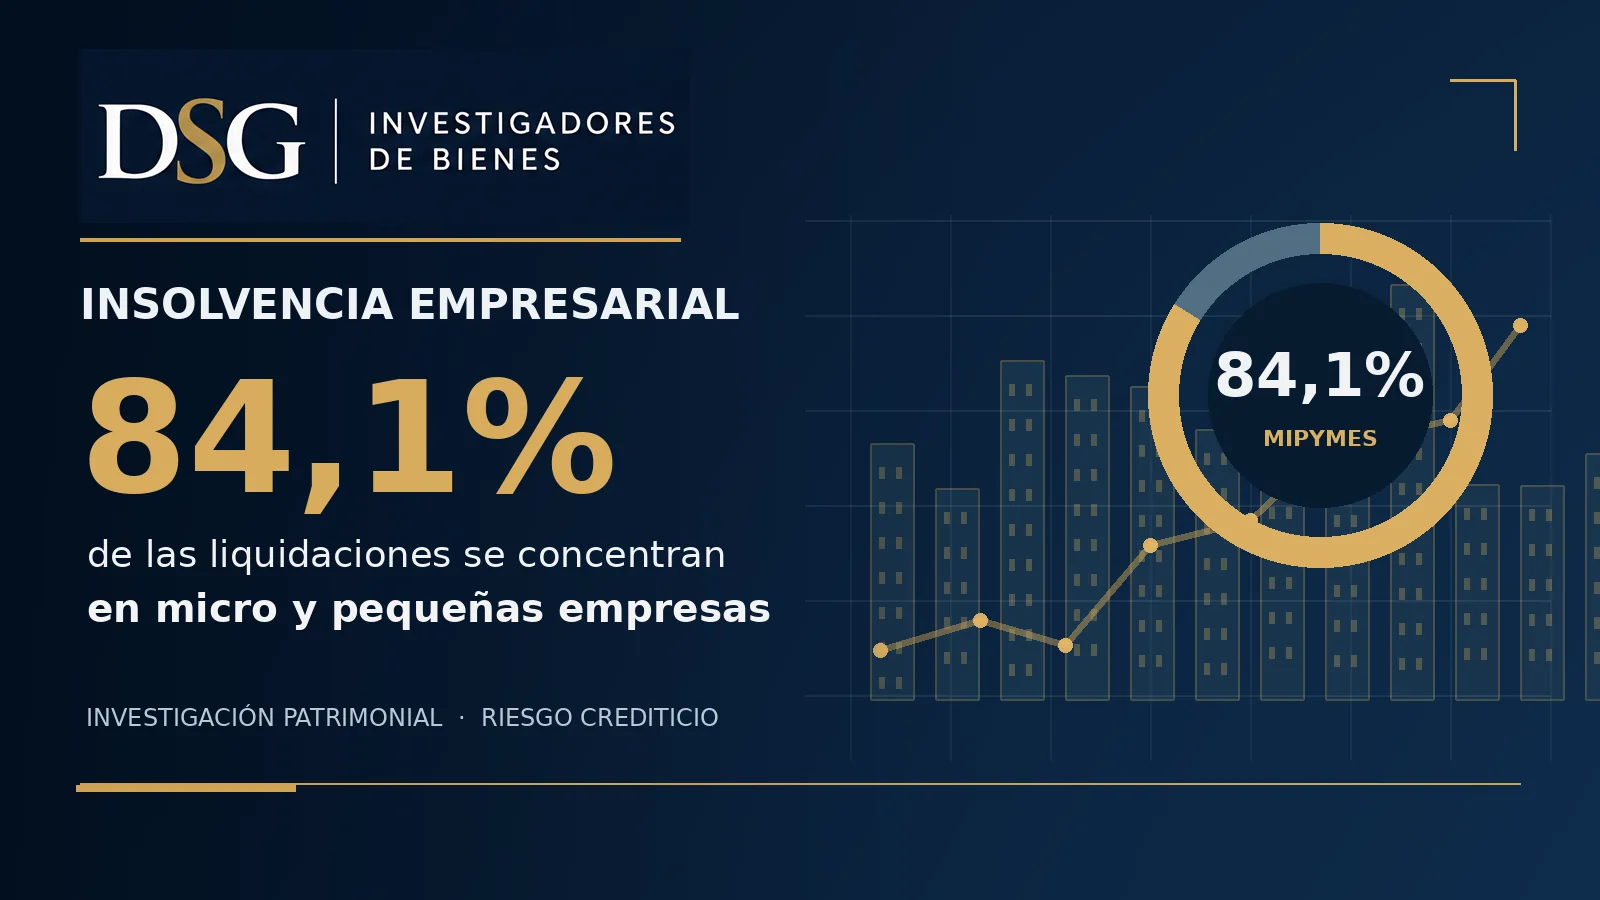
La insolvencia empresarial no afecta de manera uniforme a todos los negocios. Según cifras oficiales de la Superintendencia de Insolvencia y Reemprendimiento (Superir), las micro y pequeñas empresas concentraron el 84,1% de los procedimientos de liquidación de empresas iniciados en Chile entre enero y agosto de 2026. Para acreedores, abogados y equipos de riesgo, el dato invita a examinar con especial cuidado los antecedentes patrimoniales antes de adoptar decisiones de cobranza.
No significa que el 84,1% de las micro y pequeñas empresas esté quebrado: el porcentaje se refiere exclusivamente a la composición de los procedimientos de liquidación empresarial registrados en ese período. La diferencia es esencial para interpretar correctamente la información.
¿Qué muestran las cifras oficiales de Superir?
En su comunicación del 14 de septiembre de 2026, Superir informó 541 procedimientos de liquidación de empresas iniciados durante los primeros ocho meses del año. De ellos, 329 correspondieron a microempresas (60,8%) y 126 a pequeñas empresas (23,3%). La suma alcanza 455 procedimientos, equivalentes al 84,1% del total empresarial.
En el mismo período se iniciaron 43 procedimientos de reorganización de empresas, un 38,7% más que en igual lapso de 2025. Estas cifras describen procedimientos iniciados, no montos efectivamente recuperados por acreedores ni número de activos disponibles para ejecución.
El reporte también señala que comercio, industria manufacturera y construcción figuran entre los rubros relevantes en las liquidaciones. La información sectorial ayuda a contextualizar riesgos, pero no permite atribuir insolvencia a una empresa concreta por el solo hecho de pertenecer a determinado sector.
Liquidación y reorganización: dos escenarios distintos
Cuando se inicia una liquidación
La liquidación concursal busca realizar los bienes comprendidos en el procedimiento y distribuir su producto conforme a las reglas legales. Para un acreedor, identificar un vehículo, una maquinaria o un inmueble asociado al deudor no garantiza que ese activo integre libremente el patrimonio disponible, ni que su eventual venta alcance para pagar la acreencia.
Deben considerarse, entre otros factores, la titularidad efectiva, las garantías constituidas, las preferencias legales, los costos del procedimiento y las actuaciones del liquidador. La determinación de derechos y prioridades corresponde a los órganos y profesionales competentes.
Cuando la empresa intenta reorganizarse
La reorganización persigue, bajo las condiciones legales aplicables, reestructurar obligaciones y dar continuidad a una actividad viable. Su lógica no es idéntica a la realización de activos propia de una liquidación. Por ello, la estrategia de un acreedor debe considerar el procedimiento vigente y los efectos jurídicos que pueda producir sobre sus acciones de cobro.
Qué aporta una investigación patrimonial antes de tomar decisiones
Una investigación patrimonial responsable ayuda a ordenar antecedentes verificables. Puede ser especialmente útil cuando existen dudas sobre la identidad del titular de un bien, la correspondencia entre la información entregada por una empresa y los registros disponibles, o la existencia de activos relevantes para evaluar alternativas legales.
Identificar correctamente al deudor
El primer paso consiste en distinguir a la sociedad obligada de sus socios, administradores y empresas relacionadas. La existencia de vínculos comerciales o personales no autoriza a tratar automáticamente sus patrimonios como uno solo. Las responsabilidades de terceros requieren fundamentos jurídicos específicos.
Contrastar activos y cargas
Los antecedentes de bienes raíces, vehículos y otros bienes registrables deben analizarse junto con gravámenes, prohibiciones y datos que permitan comprender su situación jurídica. La búsqueda documental no reemplaza una tasación, una revisión de títulos ni el examen del expediente concursal.
Registrar las limitaciones de la información
No todo bien identificado es embargable, realizable o de libre disposición. Tampoco una ausencia de resultados registrales demuestra que el deudor carezca de patrimonio. Un informe útil explica qué fuentes se revisaron, qué se pudo confirmar y qué diligencias adicionales serían necesarias.
Tres errores frecuentes al evaluar una empresa deudora
El primero es confundir el inicio de un procedimiento concursal con la desaparición de todos los activos. El segundo es asumir que encontrar bienes garantiza una recuperación económica. El tercero es utilizar estadísticas generales como sustituto de la verificación individual del caso. Evitar estos errores mejora la calidad de las decisiones y reduce conclusiones precipitadas.
Información patrimonial para decisiones mejor fundamentadas
Las cifras de Superir muestran el peso de las micro y pequeñas empresas en las liquidaciones iniciadas, pero cada situación exige su propio análisis. Para acreedores y asesores legales, disponer de antecedentes ordenados y verificables puede facilitar la evaluación de riesgos y la preparación de actuaciones conforme a derecho.
DSG Investigadores de Bienes presta servicios de búsqueda y verificación de información patrimonial mediante fuentes y procedimientos legítimos. Su labor aporta antecedentes para la evaluación profesional, sin prometer embargos, recuperación de créditos ni resultados judiciales.
Conoce los servicios de DSG Investigadores de Bienes.
Fuente: Superintendencia de Insolvencia y Reemprendimiento, publicación del 14 de septiembre de 2026. Cifras correspondientes a enero-agosto de 2026.